Domain feuerschutztuere.de kaufen?
Wir ziehen mit dem Projekt
feuerschutztuere.de um.
Sind Sie am Kauf der Domain
feuerschutztuere.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuerschutztuere.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Hörmann D65-1 OD Sicherheitstür RC(WK) 2/3/4 Stahltür Dickfalz einflügelig , 1,5 mm BlechdickeHörmann D65-1 OD Sicherheitstür RC 2/3/4 einflügelig Einbaumaß (lichtes Öffnungsmaß):Höhe: Baurichtmaß (Bestellmaß) zzgl 5mmBreite: Baurichtmaß (Bestellmaß) zzgl.1158,77 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
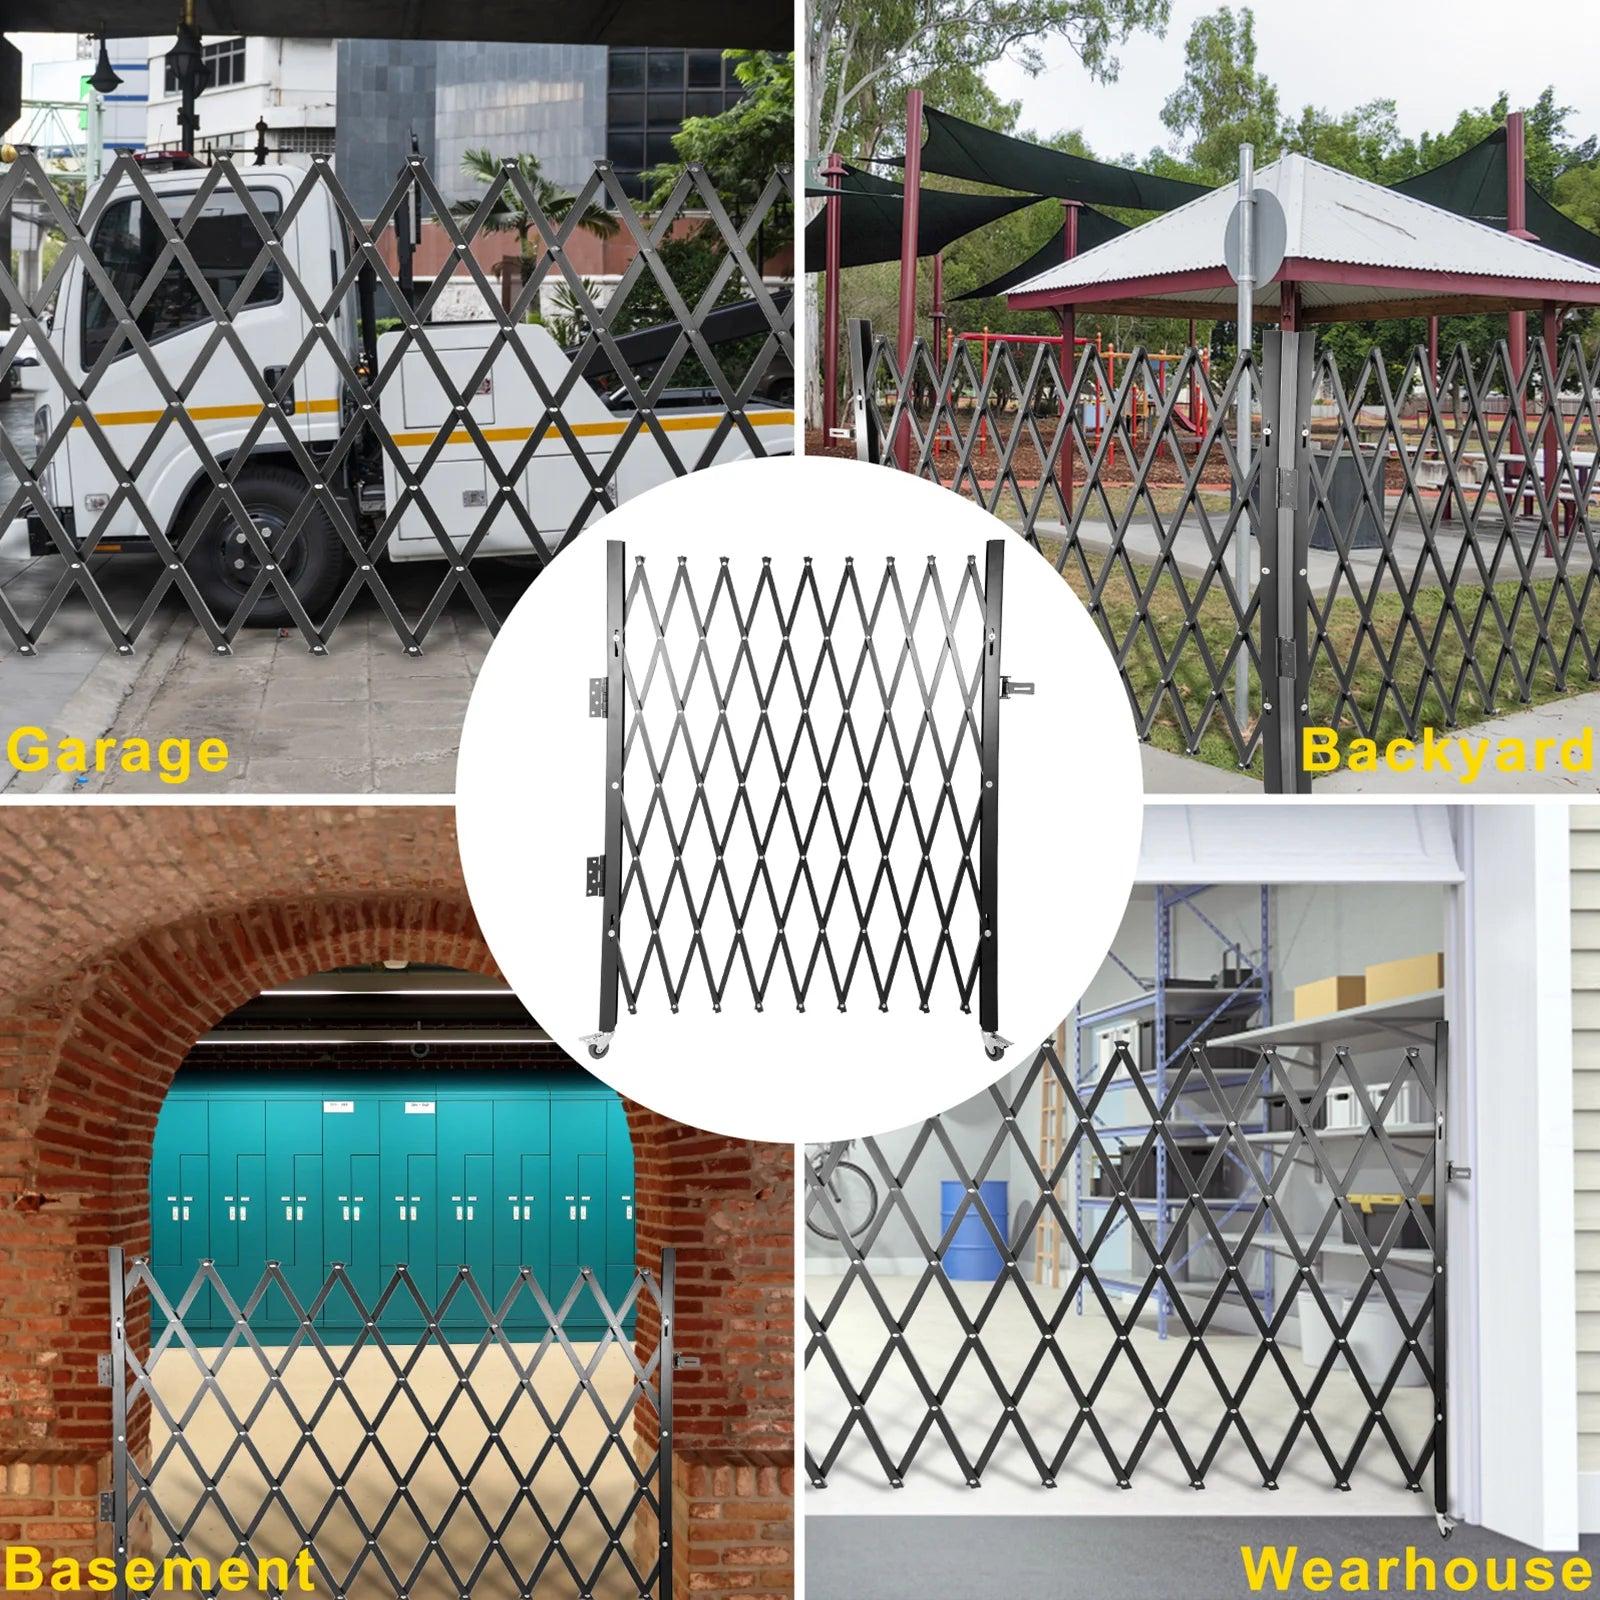
Faltbare Sicherheitstür - Sicherheitstür - Ausklappbare Tür - Verriegelbare BarriereSicherheit und Flexibilität vereint: Das klappbare Sicherheitstor. Warum sollten Sie sich für dieses klappbare Sicherheitstor entscheiden? Dieses Tor ist ideal, um Gänge, Türöffnungen oder Durchgänge zu sichern, beispielsweise in einer Garage, einem Keller oder einem Geschäftsraum. Dank des klappbaren Designs sparen Sie Platz, wenn das Tor nicht in Gebrauch ist. Die robuste Konstruktion verhindert unbefugten Zutritt, während das Tor gleichzeitig Sicht und Luftzirkulation ermöglicht.Wichtige Merkmale, die den Unterschied machen: Verstellbare Breite: Ausziehbar von etwa 16 cm bis zu 167 cm. Dadurch passt das Tor problemlos in verschiedene Tür- und Durchgangsgrößen. Haltbare Stahlkonstruktion: Gefertigt aus stabilem, 3/4" dickem Stahlprofil mit einer schwarzen, pulverbeschichteten Oberfläche, die widerstandsfähig gegen Abnutzung und Rost ist. Leicht zu klappen und zu bewegen: Das Tor bewegt sich dank der 360° drehbaren Rollen sanft, wodurch das Öffnen und Schließen mühelos erfolgt. Sicher316,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
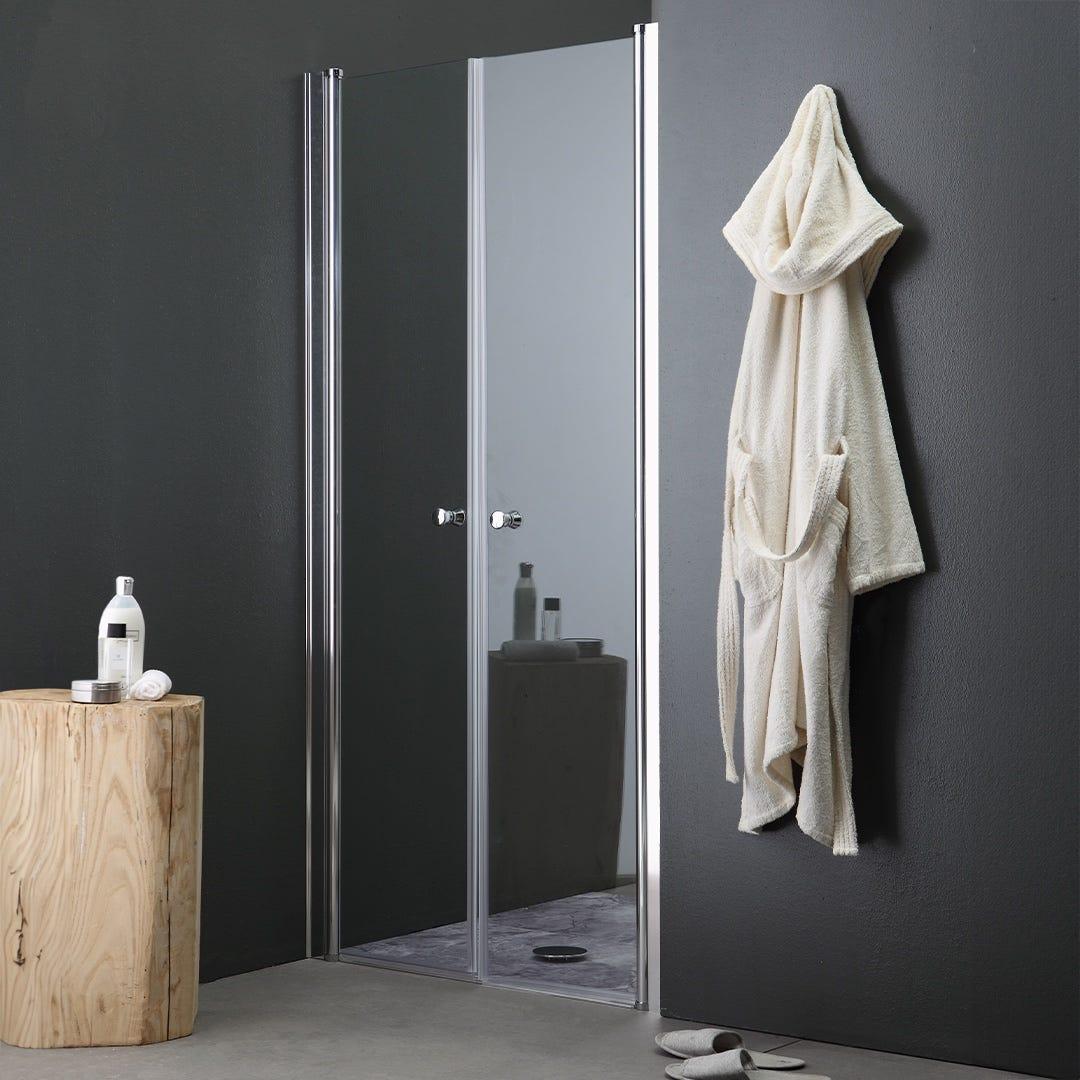
Paniktür für Nischendusche 90 cm mit Scharnieröffnung | SaloonDUSCHTÜR FÜR NISCHE MIT ZWEITEILIGER SCHWINGTÜR UND STRUKTUR AUS ELOXIERTEM ALUMINIUM 90 CM Die vom Badezimmerexperten KV Store vorgestellte Schwingtür besteht aus zwei extrem einfachen und linearen Duschtüren, die sowohl modern als auch hochwertig sind. Das hier vorgeschlagene Maß beträgt 90 Zentimeter, aber es gibt verschiedene Größen innerhalb der gleichen Kollektion. Nachfolgend die Eigenschaften dieses Produktes: Türöffnung: Schwingtüren Türverschluss: Magnetisch Struktur: Eloxiertes Aluminium in Chromoptik mit Glanzeffekt Glas: Transparentes 6 mm Kristallglas Die Schwingtür für Nischendusche kann um - 1 cm verstellt werden. Entdecken Sie die gesamte Palette an Duschkabinen von Kiamami Valentina ganz einfach mit nur einem Mausklick!NISCHENDUSCHE: ZWEITEILIGE DUSCHTÜR MIT SCHWINGÖFFNUNG 90 CM Raffinierte und praktische Duschtür für Nische in der Breite von 90 cm. Der Artikel besteht aus einer praktischen zweiteiligen Schwingtür die ein einfaches Ein- und Aussteigen ermöglichen. Gla349,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Hörmann Rauchschutztür RS T90-1 H16 OD einflügelige Brandschutztür/Feuerschutztür Dünnfalz, versch. Größen wählbarHörmann Rauchschutztür T90-1 H16 OD einflügelige Brandschutztür/Feuerschutztür Dünnfalz Geprüft und bauaufsichtlich zugelassen Zulassungsnummer / DIBT: Z-6.1509,87 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hörmann D65-1 OD Sicherheitstür RC(WK) 2/3/4 Stahltür Dickfalz einflügelig , 1,5 mm BlechdickeHörmann D65-1 OD Sicherheitstür RC 2/3/4 einflügelig Einbaumaß (lichtes Öffnungsmaß):Höhe: Baurichtmaß (Bestellmaß) zzgl 5mmBreite: Baurichtmaß (Bestellmaß) zzgl.1158,77 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Faltbare Sicherheitstür - Sicherheitstür - Ausklappbare Tür - Verriegelbare BarriereSicherheit und Flexibilität vereint: Das klappbare Sicherheitstor. Warum sollten Sie sich für dieses klappbare Sicherheitstor entscheiden? Dieses Tor ist ideal, um Gänge, Türöffnungen oder Durchgänge zu sichern, beispielsweise in einer Garage, einem Keller oder einem Geschäftsraum. Dank des klappbaren Designs sparen Sie Platz, wenn das Tor nicht in Gebrauch ist. Die robuste Konstruktion verhindert unbefugten Zutritt, während das Tor gleichzeitig Sicht und Luftzirkulation ermöglicht.Wichtige Merkmale, die den Unterschied machen: Verstellbare Breite: Ausziehbar von etwa 16 cm bis zu 167 cm. Dadurch passt das Tor problemlos in verschiedene Tür- und Durchgangsgrößen. Haltbare Stahlkonstruktion: Gefertigt aus stabilem, 3/4" dickem Stahlprofil mit einer schwarzen, pulverbeschichteten Oberfläche, die widerstandsfähig gegen Abnutzung und Rost ist. Leicht zu klappen und zu bewegen: Das Tor bewegt sich dank der 360° drehbaren Rollen sanft, wodurch das Öffnen und Schließen mühelos erfolgt. Sicher316,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Paniktür für Nischendusche 90 cm mit Scharnieröffnung | SaloonDUSCHTÜR FÜR NISCHE MIT ZWEITEILIGER SCHWINGTÜR UND STRUKTUR AUS ELOXIERTEM ALUMINIUM 90 CM Die vom Badezimmerexperten KV Store vorgestellte Schwingtür besteht aus zwei extrem einfachen und linearen Duschtüren, die sowohl modern als auch hochwertig sind. Das hier vorgeschlagene Maß beträgt 90 Zentimeter, aber es gibt verschiedene Größen innerhalb der gleichen Kollektion. Nachfolgend die Eigenschaften dieses Produktes: Türöffnung: Schwingtüren Türverschluss: Magnetisch Struktur: Eloxiertes Aluminium in Chromoptik mit Glanzeffekt Glas: Transparentes 6 mm Kristallglas Die Schwingtür für Nischendusche kann um - 1 cm verstellt werden. Entdecken Sie die gesamte Palette an Duschkabinen von Kiamami Valentina ganz einfach mit nur einem Mausklick!NISCHENDUSCHE: ZWEITEILIGE DUSCHTÜR MIT SCHWINGÖFFNUNG 90 CM Raffinierte und praktische Duschtür für Nische in der Breite von 90 cm. Der Artikel besteht aus einer praktischen zweiteiligen Schwingtür die ein einfaches Ein- und Aussteigen ermöglichen. Gla349,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hörmann D65-1 OD Sicherheitstür RC2 Stahltür Dünnfalz einflügeligHörmann D65-1 OD Sicherheitstür RC 2 dünnfalz einflügelig Einbaumaß (lichtes Öffnungsmaß):Höhe: Baurichtmaß (Bestellmaß) zzgl. 5mmBreite: Baurichtmaß (Bestellmaß) zzgl. 10mm Beispiel:Baurichtmaß (Bestellmaß) = Breite 1750 mm, Höhe 2000 mmLichtes Öffnungsmaß = Breite 1760 mm, Höhe 2005 mm Serienausstattung: Anschlag:DIN Links oder DIN Rechts Der Anschlag wird immer von der Seite angegeben, von der die Scharniere sichtbar sind. Türblatt:65 mm dick, 3-seitig gefälztDünnfalzmit Stahlverstärkung und Mineralfaser-DämmplatteBleckdicke 1,0 oder 1,5 mm Türabschluss:ohne unteren Anschlag Zarge:System-Eckzarge 2,0 mm dick, geschweißt, mit 3-seitigen EPDM-Dichtungsprofil und angeschweißten Mauer Dübelankern Oberfläche:Türblatt und Zarge aus verzinkten Material, grundiert-pulverbeschichtet Grauweiß (in Anlehnung an RAL 9002) Schloss:Einsteckschloss mit Wechsel DIN 18250 profilzylinder-gelocht, Buntbart-Schloßeinsatz mit Schlüssel Drücker:Rundgriff-Drückergarnitur schwarz aus Kunststoff, mit Stahlkern, Drücker festdrehbar gelagert, verwendbar für Profilzylinder und Buntbart-Schlüssel Bänder:Kugelgelagerte Konstruktionsbänder Sicherungsbolzen:3 Stahlbolzen als Aushebelsicherung Von links nach rechts:Bild 1) ohne AnschlagBild 2) mit AnschlagschwelleBild 3) Alu-Anschlag mit Dichtung für Zargen mit 30 mm BodeneinstandBild 4) Alu-Abschlussprofil, mit Dichtung, Zarge mit AuflaufschwelleBild 5) Absenkbare Bodendichtung Wärmedämmwert: K = 1,9 W/m² K Preis für Verglasung auf Anfrage info@scheurich24.de Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.970,15 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hörmann Rauchschutztür RS T90-1 H16 OD einflügelige Brandschutztür/Feuerschutztür Dünnfalz, versch. Größen wählbarHörmann Rauchschutztür T90-1 H16 OD einflügelige Brandschutztür/Feuerschutztür Dünnfalz. Geprüft und bauaufsichtlich zugelassen. Zulassungsnummer / DIBT: Z-6.20-2010 Einbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 875 mm, Höhe 1000 mmBenötigtes lichtes Öffnungsmaß = Breite 885 mm, Höhe 1005 mm Serienausstattung AnschlagDIN links oder DIN rechts Der Anschlag wird immer von der Seite angegeben, von der die Scharniere sichtbar sind. TürblattBlattdicke 65 mm, doppelwandig und aus verzinktem MaterialBlechdicke 1,0 mm oder wahlweise 1,5 mmDünnfalz und 3-seitig gefälzt mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung 3-seitig gefälztDünnfalz ZargeSystem-Eckzarge, 2,0 mm dick, 30 mm Bodeneinstand, CR-Dichtungsprofil und angeschweißten Mauer-Dübelanker ZargenausführungOberflächeTürblatt und System-Eckzarge sind verzinkt und grundiert-pulverbeschichtet in Anlehnung an RAL 9002 (Grauweiß) SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit Schlüssel DrückerStandard FS-Rundgriff-Drückergarnitur aus schwarzen Kunststoff (Drücker festdrehbar gelagert)mit Kurzschildern verwendbar für Profilzylinder und Buntbart-Schlüssel Bänder2 Konstruktionsbänder mit Kugellager SchließmittelObentürschließer HDC 35 mit Gleitschiene Sicherungsbolzen Ein Stahlsicherungsbolzen (über Höhe 2000 mm = zwei Stahlsicherungsbolzen)einbruchhemmend Schallschutz38 bis 43 dB (Richtwert) WärmedämmungU = 1,8 W/m2K Mauerwerk:mindestens 240 mm Beton:mindestens 140 mm Porenbeton Block- oder Plansteine, DIN 4165, Festigkeitsklasse 4:mindestens 200 mm Porenbetonplatten, bewehrt, liegend oder stehend, DIN 4165, Festigkeitsklasse G4.4:mindestens 175 mm Montagewände aus Gipskartonplatten, F90 A DIN 4102 Teil 4:mindestens 120 mm Montagewände mit beidseitiger Beplankung, F120 mit bauaufsichtlichem Prüfzeugnis (spezielle Zarge erforderlich)mindestens 120mm Der Einbau in Porenbeton bedingt eine besondere Zargenkonstruktion und Montage. Bitte bei Bedarf anfragen. Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1509,87 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.